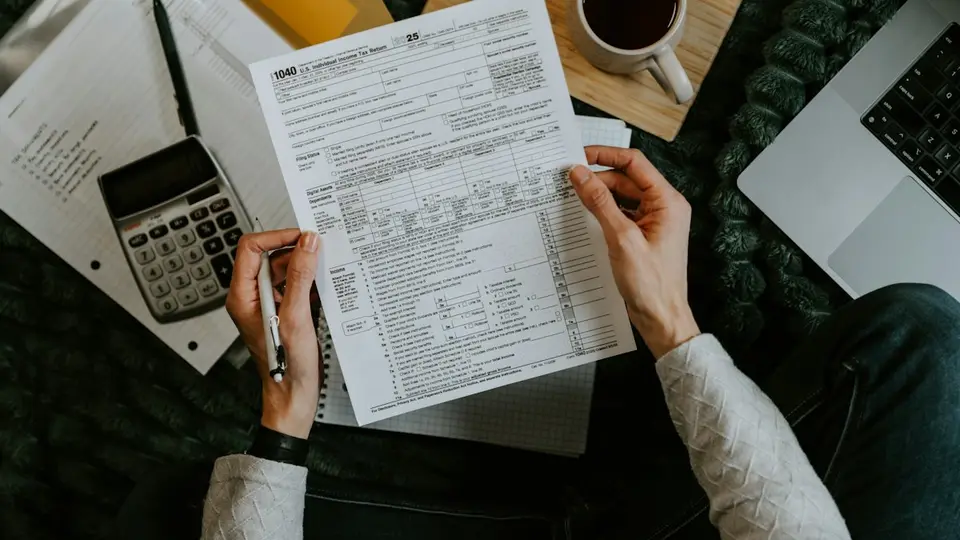
Que la suscripción de Claude es gasto deducible ya lo sabes. El atasco llega el 15 de octubre, cuando abres el modelo 130 en la Sede Electrónica y te encuentras veinte casillas numeradas: ninguna dice «software», ninguna dice «suscripciones», ninguna dice «inteligencia artificial». Y la pregunta real no es si puedes deducirlo, es dónde lo escribes.
Te cuento el trámite concreto: en qué casilla van las suscripciones de IA, qué importe exacto se pone (con IVA o sin), cómo se acumula trimestre a trimestre, qué hago con el VPS que comparto con un proyecto personal y qué renglón de mi stack no meto nunca en la casilla 02. Con el desglose real de los 129 €/mes que me cuesta el sistema. Aviso: no soy asesor fiscal. Soy un autónomo que presenta sus modelos y te explica cómo lo hace; la firma final es de tu gestor.
El modelo 130 no tiene una casilla para la IA
- Modelo 130
- Autoliquidación trimestral del pago fraccionado del IRPF para autónomos en estimación directa. Se ingresa el 20 % del rendimiento neto acumulado del año (ingresos menos gastos deducibles), descontando lo ya pagado y las retenciones soportadas.
Esto es lo primero que hay que aceptar, porque medio internet busca «casilla para software» y no existe. El modelo 130 es deliberadamente bruto: dos cifras y un porcentaje. Ingresos de un lado, gastos del otro, 20 % de la diferencia.
Así está montado el apartado I, el de actividades en estimación directa (normal o simplificada):
| Casilla | Qué va dentro | Dónde entra la IA |
|---|---|---|
| 01 | Ingresos computables acumulados desde el 1 de enero | No |
| 02 | Gastos fiscalmente deducibles acumulados | Aquí: Claude, Claude Code, VPS, dominios |
| 03 | Rendimiento neto (01 − 02) | Resultado |
| 04 | 20 % de la casilla 03, si es positiva | Resultado |
| 05 | Pagos fraccionados de trimestres anteriores del mismo año | No |
| 06 | Retenciones e ingresos a cuenta soportados en el año | No |
| 07 | Resultado del apartado (04 − 05 − 06) | Resultado |
| 13 | Minoración del art. 110.3 c) RIRPF (hasta 100 €) | No |
| 17 | Resultados negativos de trimestres anteriores | No |
| 18 | Resultado a ingresar | Resultado |
Todo lo que pagas por IA cabe en una sola casilla, la 02, mezclado con la cuota de autónomos, el alquiler del despacho y el móvil. No se desglosa, no se etiqueta, no se adjunta nada. Lo que sí tiene que estar impecable es el libro registro de gastos: fecha, proveedor, NIF o NIF-IVA, base, cuota y concepto. Ese libro es el que justifica la casilla 02 si alguien pregunta.
Y un detalle que se olvida siempre: el 130 es acumulativo. En el tercer trimestre no declaras julio-septiembre, declaras enero-septiembre. Si en el 1T te dejaste fuera dos facturas de IA, las metes en el acumulado del 2T y se corrige solo.
¿Qué importe pongo en la casilla 02 por Claude y el VPS?
La base, no el total. Si el IVA de ese gasto te lo estás deduciendo en el modelo 303, en el 130 solo entra el importe sin IVA. Meter el total es el error más común y te infla artificialmente los gastos, con lo que pagas menos de lo que debes en el pago fraccionado y luego te lo encuentras en la renta.
Con las herramientas de IA hay un giro extra: Anthropic factura desde Irlanda y Hetzner desde Alemania. Si estás dado de alta en el Registro de Operadores Intracomunitarios (modelo 036, casilla 582) y les has puesto tu NIF-IVA, la factura llega sin IVA. Se aplica inversión del sujeto pasivo: tú te autorrepercutes el 21 % en el 303 y lo deduces en el mismo modelo, resultado neto cero, y declaras la operación en el modelo 349. En ese escenario, el importe de la factura es directamente el que va a la casilla 02.
Si no estás en el ROI y te han cobrado un IVA español como si fueras un consumidor final, ese IVA no es deducible para ti, así que forma parte del coste y entra entero en la casilla 02. Pagas menos IRPF, sí, pero pierdes el 21 % por el camino. No compensa: date de alta en el ROI y deja de regalar dinero. Lo desarrollo con el trámite completo en deducir ChatGPT y Claude como autónomo.
Tres reglas que aplico sin excepción antes de que un gasto de IA toque la casilla 02:
- Factura, no recibo de tarjeta. El extracto del banco no es factura. En Anthropic se descarga desde la configuración de facturación; si tu NIF no está puesto, cámbialo antes del siguiente cargo.
- Importe en euros. Si el cargo viene en dólares, se convierte al tipo de cambio de la fecha de devengo de la factura y se anota el tipo usado en el libro. Un céntimo arriba o abajo no es el problema; el problema es no poder explicar de dónde sale la cifra.
- Correlación con el ingreso. El gasto tiene que servir a la actividad que facturas. Si tu alta es de desarrollo, marketing o consultoría, la IA que usas para producir es correlación de libro.
Mi desglose real, trimestre a trimestre
Este es el stack con el que funciona todo lo mío. Son 129 €/mes y se reparten así cuando los paso al libro de gastos y, de ahí, a la casilla 02:
| Concepto | Mensual | Por trimestre | Tratamiento en el 130 |
|---|---|---|---|
| Suscripción Claude (Claude Code corre sobre ella) | 100 € | 300 € | Gasto corriente, casilla 02 |
| VPS Hetzner (crons desatendidos) | 29 € | 87 € | Gasto corriente, casilla 02, con criterio de afectación |
| Vercel (web y panel) | 0 € | 0 € | No genera asiento |
| Turso (base de datos) | 0 € | 0 € | No genera asiento |
| SendFox (lifetime, 49 € pagados una vez) | — | — | Gasto del trimestre en que se pagó |
| Total del sistema | 129 € | 387 € | 387 € al acumulado de cada trimestre |
129 €/mes desde febrero de 2026, medido sobre mis propias facturas: 100 € de la suscripción de Claude más 29 € del VPS, sin tokens de API aparte. Al año son 1.548 € que pasan por la casilla 02 repartidos en cuatro declaraciones acumuladas.
Dos matices honestos, porque son los que te van a pasar a ti también.
El primero: el VPS lo comparto con otro proyecto personal mío. Es el único renglón donde el 100 % no es automático. En servicios como un servidor, un dominio o una suscripción, Hacienda admite la afectación parcial siempre que el criterio de reparto sea razonable y lo puedas explicar (qué procesos corren ahí, cuántos son de la actividad). Lo que no se puede es decidirlo a ojo en abril y cambiarlo en octubre. Eliges un criterio, lo documentas y lo mantienes todo el ejercicio.
¿Quieres ver el sistema por dentro?
Cada domingo cuento qué he montado esta semana para hacer crecer un proyecto real: qué decidí, qué resultados dio y qué se rompió por el camino.
Un correo por semana. Sin refritos y sin afiliados.
El segundo: hay un servicio de 7 €/mes que no entra. Sale de mi caja personal y no sirve a la actividad del blog, así que no tiene asiento, no tiene factura a mi nombre fiscal y no toca la casilla 02. Esa disciplina es la que hace que el resto se sostenga: si metes lo dudoso, el día que revisen te discuten también lo evidente.
¿Y el IVA de Claude y del VPS, dónde se declara?
No en el 130. El 130 es IRPF y el IVA va por otro carril. Esta tabla es la chuleta que tengo pegada al lado del calendario:
| Modelo | Qué se declara | Qué hago con las facturas de IA |
|---|---|---|
| 130 | Pago fraccionado del IRPF, 20 % del rendimiento neto | Base sin IVA dentro de la casilla 02 |
| 303 | IVA trimestral | Autorrepercutir el 21 % y deducirlo en el mismo modelo |
| 349 | Operaciones intracomunitarias | Declarar Anthropic y Hetzner con su NIF-IVA |
| 390 | Resumen anual de IVA | Comprobar que cuadra con los cuatro 303 |
| 100 (renta) | IRPF anual definitivo | Se regulariza todo lo anticipado en los 130 |
El orden de trabajo importa. Primero cierro el libro de gastos del trimestre, luego hago el 303 y el 349 con las intracomunitarias, y solo entonces relleno el 130 con las bases ya limpias. Si lo haces al revés, acabas arrastrando el IVA a la casilla 02 sin darte cuenta.
Un 130 de ejemplo con la IA dentro
Números inventados para que veas la mecánica, no son míos. Autónomo en estimación directa simplificada, tercer trimestre, acumulado de enero a septiembre:
| Casilla | Concepto | Importe |
|---|---|---|
| 01 | Ingresos acumulados enero-septiembre | 31.500,00 € |
| 02 | Gastos deducibles acumulados (incluidos 1.161 € de IA e infraestructura) | 9.800,00 € |
| 03 | Rendimiento neto | 21.700,00 € |
| 04 | 20 % de la casilla 03 | 4.340,00 € |
| 05 | Pagado en 1T y 2T | 2.900,00 € |
| 06 | Retenciones soportadas | 1.200,00 € |
| 18 | A ingresar | 240,00 € |
Esos 1.161 € de la casilla 02 son nueve meses de stack a 129 €/mes. Si se te olvidan, la casilla 03 sube a 22.861 €, la 04 a 4.572,20 € y acabas adelantando 232,20 € más de los que te toca. No es dinero perdido —se regulariza en la renta—, pero es tesorería que tenías en la cuenta y le prestas a Hacienda durante meses sin motivo. El ahorro definitivo no es ese 20 %: es tu tipo marginal aplicado al gasto, y eso se calcula en el modelo 100.
Los errores que veo una y otra vez
Meter el pago anual de golpe. Si pagas doce meses de una herramienta en enero, el criterio de devengo dice que el gasto corresponde a los meses en que recibes el servicio, no al trimestre del cargo. Con importes pequeños hay asesores que aplican caja por simplicidad; lo que no vale es mezclar criterios según convenga el trimestre.
Confundir gasto corriente con inversión. Una suscripción es gasto del periodo y muere en la casilla 02. Un portátil o un equipo de más de 300 € es inmovilizado y entra por amortización, con su tabla y su porcentaje anual. Son dos vidas distintas y se tratan distinto: lo explico entero en amortizar el portátil y el servidor como autónomo.
No actualizar los datos fiscales en el proveedor. Dos meses de facturas sin tu NIF son dos facturas que tu gestor te va a devolver. Se arregla en cinco minutos en el panel de facturación y no se arregla nunca hacia atrás.
Pagar un plan más grande del que usas. No es un error fiscal, es un error de caja, y deducir no lo compensa: deducir solo te devuelve una fracción. Antes de subir de plan, mira los límites reales en Claude Max: qué es y si vale la pena y compara con lo que gastarías por API en cuánto cuesta realmente un agente de IA.
El calendario y lo que hago en cada ventana
| Trimestre | Periodo acumulado | Plazo de presentación | Domiciliación hasta |
|---|---|---|---|
| 1T | enero-marzo | 1 al 20 de abril | 15 de abril |
| 2T | enero-junio | 1 al 20 de julio | 15 de julio |
| 3T | enero-septiembre | 1 al 20 de octubre | 15 de octubre |
| 4T | enero-diciembre | 1 al 30 de enero | 25 de enero |
Si domicilias, la fecha que manda es la primera, no la del día 20. Y si el resultado sale negativo o cero, el modelo se presenta igual: marcas la opción correspondiente y ese negativo se arrastra a la casilla 17 del trimestre siguiente.
Una cosa más sobre la obligación: si tu actividad es profesional y al menos el 70 % de tus ingresos del año anterior llevaron retención, no estás obligado a presentar el 130. En ese caso tus gastos de IA no aparecen trimestralmente en ningún sitio; van directos a la renta. No dejes de anotarlos en el libro por eso.
Cómo lo hago yo
Una carpeta por trimestre y una regla: ninguna factura de IA entra en el libro sin PDF descargado, NIF correcto y base en euros. La suscripción de Claude y el VPS son dos líneas al mes, así que el trabajo real son diez minutos: descargar, anotar, cerrar el 303 y el 349 con las intracomunitarias, y recién entonces sumar la casilla 02 del acumulado.
El sistema son 129 €/mes: 100 € de Claude y 29 € del VPS. Vercel y Turso van en plan gratuito y no generan asiento. No hay equipo ni agentes con nombre: son once scripts que programé con Claude Code desde mi máquina y que el VPS ejecuta desatendidos mientras yo dedico 8-10 horas a la semana al proyecto, por las tardes. Por eso la parte fiscal es tan aburrida de llevar, y así quiero que siga: dos facturas, una casilla, cuatro fechas en el calendario.
Si te llevas una sola idea, que sea esta: la casilla es la 02, el importe es la base y la prueba es tu libro de gastos. Lo demás es ruido.
La gente busca la casilla de la IA y no existe. Lo que existe es la casilla 02 y tu libro de gastos: si la factura de Claude está anotada con su fecha, su base y el NIF-IVA de Anthropic, el trámite trimestral se resuelve en diez minutos.